Mohlo by vás také zajímat
Zdražuje ČNB, i když své úroky zvedla naposledy v červnu? Ano, odpovídá letošní nobelista Woodford
Lukáš Kovanda 19. října 2026Letošní Nobelovu cenu za ekonomii získali američtí vědci Robert E. Hall a Michael Woodford za výzkum mikroekonomických základů makroekonomické stabilizace.…
Potravinová drahota nadohled? Češi si levného másla a spol. dlouho neužijí
Lukáš Kovanda 7. října 2026Ve světě se pomalu ale jistě znovu hromadí důvody, proč by potraviny měly zdražovat. Ať už je to energetická krize,…
Evropa má uvolňovat více „strategické nafty“. Jaký bude dopad na Česko?
Jan Bureš 5. října 2026Skupina hospodářsky vyspělých zemí G7 v příštích čtyřech měsících koordinovaně uvolní 100 milionů barelů nafty a ropy, shodli se koncem…
- KOMENTÁŘ
Rodeo zlatého býka se zastavilo, proč?
Začátek roku přinesl nebývalý růst ceny zlata. Na svém vrcholu dosahovalo cen až přes 5 400 dolarů za troyskou unci. Následovala krize okolo Hormuzského průlivu, která od března letošního roku trvale drtí ceny drahého kovu. I přes krátký obrat, který nastal v létě, se zdá, že ceny znovu klesají.
Začátek roku 2026 přinesl nebývalý růst ceny zlata. (Ilustrační foto) Zdroj: Pexels
Jaké jsou hlavní důvody slabosti zlata? Využívají současných cen centrální banky pro svoje nákupy a jaký scénář by nyní zlatu nejvíce pomohl k vyšším cenám?
Jeden z hlavních důvodů současné slabosti zlata představuje růst dluhopisových výnosů, který zvyšuje atraktivitu úročených aktiv vůči drahému kovu. Od lednového maxima okolo 5 400 dolarů se zlato do rána 14. října propadlo přibližně o 26 procent k úrovni 4 150 dolarů za troyskou unci.
Jen během září přitom výnos amerického desetiletého státního dluhopisu vzrostl zhruba o 0,53procentního bodu k 5,3 procenta. A dolarový index posílil přibližně o 2 procenta.
GRAF: Vývoj ceny zlata
Za posledních , v USD za troyskou unci.
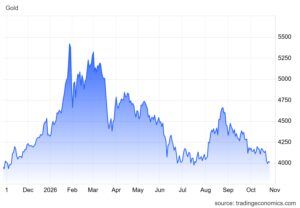
Zdroj: tradingeconomics.com
Zlato nevyplácí úrok ani dividendu, takže jeho držitel při rostoucích výnosech obětuje stále atraktivnější příjem z dluhopisů. Rozhodující jsou zejména reálné výnosy. Tedy výnosy očištěné o očekávanou inflaci, zatímco silnější dolar kov navíc prodražuje kupujícím v jiných měnách.
Právě tento mechanismus pomáhá vysvětlit, proč zlatu nepomáhá ani krize kolem Hormuzského průlivu. Dražší energie zvyšují inflační rizika a podporují očekávání přísnější měnové politiky. Její dopad pak může převážit nad poptávkou po bezpečí.
Centrální banky zlato kupují
Neznamená to však, že by dlouhodobí kupující zlato opustili. Centrální banky podle odhadů v prvním pololetí čistě nakoupily přibližně 345 tun, z toho téměř 289 tun ve druhém čtvrtletí.
Samostatná statistika oficiálně hlášených transakcí za srpen ukazuje dalších 39 tun čistých nákupů; Čína v tomto měsíci přidala 20 tun, Polsko osm a ČNB přibližně dvě tuny.
Naše centrální banka měla na konci září v rezervách již 87,4 tuny zlata. Pokračovala také poptávka prostřednictvím fyzicky krytých ETF, jejichž zásoby ve třetím čtvrtletí vzrostly o 211 tun.
Proti těmto kupujícím však stojí část spekulativního kapitálu: podle odhadu pozic sledované skupiny systematických fondů typu CTA dosáhla jejich čistá krátká expozice na zlato přibližně deseti miliard dolarů.
Nejde o všechny hedgeové fondy, ale o významnou skupinu obchodníků, jejichž sázky mohou cenový pohyb zesilovat oběma směry. Pokud slabší inflace nebo zpomalování ekonomiky přinesou pokles očekávaných sazeb, zejména reálných výnosů a případně i dolaru, úroková nevýhoda zlata se zmenší.
Následný růst ceny může fondy přimět k uzavírání krátkých pozic prostřednictvím zpětných nákupů, které by společně s pokračující strategickou poptávkou mohly odraz výrazně urychlit.
Pro trvalejší obrat proto bude důležitější ústup tlaku výnosů než samotné pokračování geopolitického napětí.