Mohlo by vás také zajímat
Napětí na americkém dluhopisovém trhu roste. Podaří se Trumpovi zkrotit výnosy?
Dominik Rusinko 25. srpna 2026Americký dluhopisový trh vysílá do Washingtonu stále hlasitější varování. Výnos třicetiletého státního dluhopisu vystoupal v minulém týdnu nad hranici 5,3…
Zbrojařské akcie už neporostou plošně. Trh začne rozlišovat vítěze a poražené, ukazuje analýza Cyrrus
Libor Akrman 24. srpna 2026Po několika letech mimořádného růstu evropských zbrojařských akcií se pozornost investorů přesouvá od celého sektoru k výsledkům jednotlivých společností. Pro…
Vyšší časová prémie u amerického dluhopisu. Dobrá, nebo špatná zpráva pro trhy?
Jan Berka 4. srpna 2026Časová prémie představuje dodatečný výnos, který investoři požadují jako kompenzaci za držení dlouhodobých dluhopisů kvůli nejistotě ohledně budoucího vývoje úrokových sazeb…
- KOMENTÁŘ
Proč akcie nepadají, když výnosy rostou?
Výnosy amerických dluhopisů rostou, akcie ale zatím výrazněji neklesají. Proč? Podle hlavního ekonoma Portu Jana Berky je klíčové podívat se nejen na samotnou výši výnosů, ale také na nejistotu spojenou s jejich dalším vývojem. Současná situace se tak výrazně liší od roku 2022, kdy vysoká volatilita dluhopisového trhu trvala měsíce.
Současné vyšší výnosy lze vnímat také jako normalizaci po dlouhém období mimořádně uvolněné měnové politiky, která dlouhodobé výnosy stlačovala dolů. Zdroj: Shutterstock
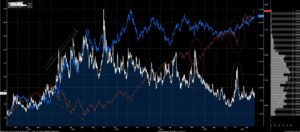
Proč akcie nepadají, když výnosy amerických dluhopisů rostou? Současné prostředí je jiné než před čtyřmi lety. Zásadní rozdíl oproti dalším klíčovým epizodám posledních let je dobře vidět na přiloženém grafu.
GRAF: Srovnání vývoje Indexu volatility amerických dluhopisů (MOVE, bílá křivka), výnos amerického desetiletého dluhopisu (modrá křivka), akciový index S&P 500 (oranžová křivka)
Za posledních 5 let, v procentech.
Zdroj: Bloomberg
Zakroužkované jsou epizody spojené s oznámením amerických recipročních cel a s letošní eskalací konfliktu na Blízkém východě. Volatilita dluhopisového trhu měřená indexem MOVE (bílá křivka) v obou případech prudce vzrostla, byla ale zvýšená jen krátce a rychle korigovala zpět. Opčním trhem implikovaná nejistota ohledně dalšího vývoje výnosů, kterou index MOVE zachycuje, tak rychle odezněla.
Mnohem zajímavější srovnání nabízí rok 2022. Výnos desetiletého amerického státního dluhopisu (modrá křivka) tehdy prudce rostl a volatilita dluhopisového trhu zůstávala zvýšená dlouhé měsíce, dokonce výrazně nad běžnými historickými úrovněmi. Nešlo tedy jen o vyšší výnosy, ale především o přetrvávající nejistotu, kam až mohou vystoupat. To šlo ruku v ruce s vývojem inflace, inflačních rizik a úrokových sazeb nastavovaných Fedem.
Právě takové prostředí je pro akcie (index S&P 500, oranžová křivka) nepříznivé. V obdobných stresových obdobích se navíc zvýšená nejistota často přelévá i na akciový a devizový trh. Pro akciový trh tak není důležitá jen samotná úroveň výnosů, ale také míra nejistoty ohledně jejich dalšího vývoje.
Dnes jsou výnosy výše a znovu rostou, volatilita dluhopisového trhu ale zůstává relativně nízká. A to přesto, že letošní eskalace na Blízkém východě dočasně zvýšila inflační rizika prostřednictvím cen ropy. Podle všeho je však trh vnímá jako přechodná a již z velké části oceněná.
Prostředí podobné roku 2022 tak na současném trhu – zatím – nevidíme, což je pro akcie dobrá zpráva. Vyšší výnosy nemusí pro akcie představovat zásadní problém, pokud odrážejí relativně robustní ekonomiku a jsou doprovázeny růstem firemních zisků.
Do určité míry lze současné vyšší výnosy vnímat také jako normalizaci po dlouhém období mimořádně uvolněné měnové politiky, která dlouhodobé výnosy stlačovala dolů. Svou roli může hrát i rostoucí poptávka po dlouhodobém kapitálu spojená například s investicemi do umělé inteligence. Ale to je už na jiný komentář.